
Neue Böden, die Modernisierung des Badezimmers oder die Reparatur beschädigter Fenster: An einem Haus oder einer Eigentumswohnung fallen früher oder später Arbeiten an. Nicht immer reichen die vorhandenen Rücklagen aus, um sie sofort aus eigener Tasche zu bezahlen. Doch lohnt sich deshalb ein Kredit? Entscheidend ist vor allem, wie dringend die Maßnahme ist, welche Folgen ein Aufschub hätte und wie stark die Finanzierung das eigene Budget belastet.
1. Wie dringend ist die Renovierung wirklich?
Reichen die eigenen Mittel für eine geplante Renovierung nicht aus, stellt sich zunächst eine andere Frage als die nach dem passenden Kredit: Muss die Maßnahme tatsächlich jetzt umgesetzt werden? Denn eine Finanzierung verursacht in der Regel zusätzliche Kosten und bindet einen Teil des monatlich verfügbaren Einkommens über die vereinbarte Laufzeit.
Bei einer rein optischen Veränderung kann es deshalb sinnvoll sein, die Renovierung zu verschieben und zunächst weiter anzusparen. Eine neue Wandfarbe, ein anderer Bodenbelag oder neue Lichtschalter und Steckdosen bringen zwar mehr Wohnkomfort, lassen sich aber häufig auch einige Monate später umsetzen.
Anders sieht es bei notwendigen Reparaturen aus. Das gilt insbesondere dann, wenn ein Aufschub weitere Schäden und damit zusätzliche Kosten verursachen würde. Ein undichtes Dach oder feuchte Kellerwände etwa können teilweise sehr hohe Folgekosten verursachen, wenn die notwendigen Arbeiten zu lange aufgeschoben werden. In solchen Fällen kann eine Finanzierung sinnvoller sein, als erst über Jahre die komplette Summe anzusparen.
Hinweis: Auch ein kleiner Schaden kann sich mit der Zeit ausweiten: Dringt beispielsweise weiterhin Feuchtigkeit über ein undichtes Dach ein, können neben der eigentlichen Reparatur zusätzliche Arbeiten an Dämmung, Innenverkleidung oder anderen betroffenen Bauteilen notwendig werden.
Wenn ein Renovierungskredit im Raum steht, kann die folgende Priorisierung daher eine gute Orientierung bieten:
- Gesundheits- oder sicherheitsrelevante Probleme (z. B. Schimmel oder eine defekte Elektro-Installation)
- Schäden mit drohenden Folgekosten (z. B. ein undichtes Dach oder defekte Wasserleitungen)
- Maßnahmen mit konkretem technischen oder wirtschaftlichen Nutzen (z. B. beschädigte Fenster oder eine dringend sanierungsbedürftige Haustechnik)
- Aufschiebbare Komfort- und Schönheitsreparaturen (z. B. neue Bodenbeläge, Wandgestaltung oder ein neues Raumambiente)
2. Wie können Sie Kreditkosten und mögliche Folgekosten gegeneinander abwägen?
Um abzuwägen, ob die Kreditkosten geringer ausfallen als mögliche Folgekosten, sollten Sie die voraussichtlichen Kosten verschiedener Handlungsoptionen gegenüberstellen. Für die Entscheidung lohnt sich ein Vergleich zweier Szenarien:
- Was kostet eine zeitnahe Reparatur einschließlich der Finanzierung?
- Welches finanzielle Risiko entsteht durch das Warten?
Die möglichen Schadenskosten lassen sich dabei nicht immer exakt vorhersagen. Bei einem erkennbaren Schaden kann ein Fachbetrieb jedoch häufig einschätzen, wie dringend die Reparatur ist und welche Folgen ein Aufschub haben könnte. Das kann Ihnen helfen, die benötigten finanziellen Mittel besser zu kalkulieren.
Das bedeutet nicht, dass bei jedem möglichen Folgeschaden automatisch ein Kredit aufgenommen werden sollte. Je wahrscheinlicher und kostspieliger eine Verschlechterung jedoch ist, desto stärker können die Kosten des Aufschubs in der Entscheidung wiegen. Prüfen Sie einen Kredit außerdem immer genau.
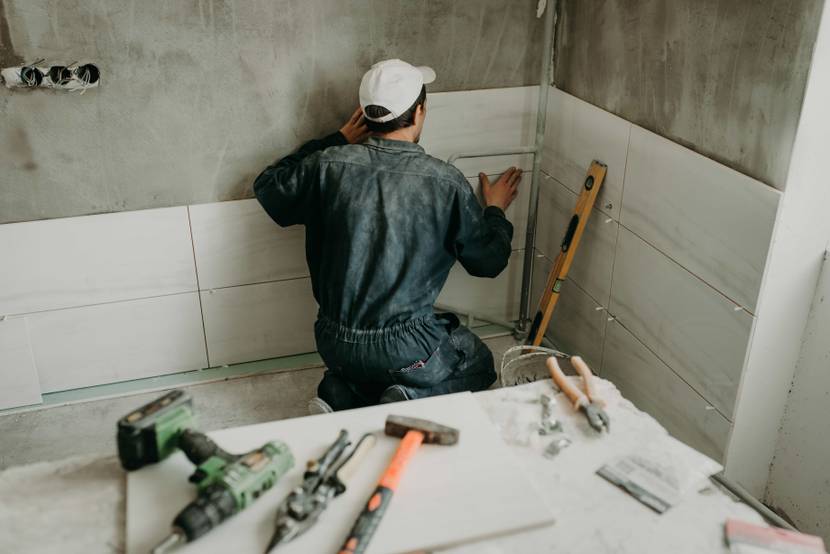
Bei einer Badrenovierung sollten notwendige Reparaturen und aufschiebbare Gestaltungswünsche getrennt betrachtet werden.
3. Wann lohnt sich ein Kredit für eine Renovierung?
Pauschal lässt sich die Frage nicht beantworten. Ein Renovierungskredit kann sinnvoll sein, wenn notwendige Arbeiten zeitnah durchgeführt werden müssen, die vorhandenen Eigenmittel nicht ausreichen und die monatliche Belastung dauerhaft ins Haushaltsbudget passt. Bei aufschiebbaren Maßnahmen ist Ansparen dagegen häufig günstiger, weil keine Finanzierungskosten entstehen.
Bei einer Finanzierung über einen Kredit ist es sinnvoll, Monatsrate und Gesamtkosten gemeinsam zu betrachten: Für die Entscheidung sollten Kreditsumme, effektiver Jahreszins, Laufzeit, Monatsrate und Gesamtbetrag berücksichtigt werden. Eine niedrige Monatsrate allein macht einen Kredit nicht günstiger: Eine längere Laufzeit kann zwar die monatliche Belastung reduzieren, zugleich aber die gesamten Zinskosten erhöhen.
Ein Beispiel veranschaulicht das:
- Angenommen, eine Badrenovierung kostet 18.000 Euro.
- 6.000 Euro werden aus eigenen Mitteln bezahlt, die verbleibenden 12.000 Euro über einen Kredit finanziert.
- Bei einem rein beispielhaft angenommenen effektiven Jahreszins von 6,5 Prozent und einer Laufzeit von 48 Monaten läge die Rate rechnerisch bei rund 284 Euro.
- Insgesamt würden rund 13.640 Euro zurückgezahlt, davon etwa 1.640 Euro als Finanzierungskosten. Die tatsächlichen Konditionen hängen unter anderem vom jeweiligen Kreditangebot und von der Bonität ab.
Das Beispiel zeigt, weshalb Sie sich vor Abschluss eines Kredits nicht nur fragen sollten, ob Sie sich die Kreditrate leisten können, sondern auch errechnen sollten, welche Gesamtkosten durch die Finanzierung entstehen.
Vier Aspekte sind dafür relevant:
- Jahreszins: beeinflusst die Kosten des Kredits
- Rückzahlungsbetrag: das Endergebnis aus Summe und Zinsen
- Kreditsumme: der Ausgangspunkt für die Finanzierung
- Laufzeit: bestimmt die Dauer der Rückzahlung
Deshalb lohnt es sich, unterschiedliche Angebote und Laufzeiten miteinander zu vergleichen. Entscheidend ist nicht nur, ob die Rate bezahlbar erscheint, sondern welche Gesamtkosten für die Finanzierung entstehen.
Tipp: Wenn Sie sich nach dieser Entscheidung genauer mit den Möglichkeiten der Finanzierung beschäftigen möchten, finden Sie bei uns auch einen Ratgeber zur Renovierungs-Finanzierung.
4. Wie viel Eigenkapital sollten Sie für die Renovierung einsetzen?
Eigene Mittel reduzieren den notwendigen Kreditbetrag und damit grundsätzlich auch die Finanzierungskosten. Trotzdem ist es nicht automatisch sinnvoll, sämtliche verfügbaren Ersparnisse in eine Renovierung zu stecken.
Auch nach Abschluss der Arbeiten sollte eine ausreichende finanzielle Reserve für unerwartete Ausgaben erhalten bleiben. Wie hoch dieses Polster sein sollte, lässt sich nicht pauschal beziffern: Entscheidend sind unter anderem die laufenden Ausgaben des Haushalts, mögliche weitere Reparaturen an der Immobilie und der persönliche Sicherheitsbedarf.
Beispiel: Werden für eine Renovierung 15.000 Euro benötigt und stehen 8.000 Euro Rücklagen zur Verfügung, müssen diese nicht zwangsläufig komplett eingesetzt werden. Würde dadurch kaum noch eine Reserve verbleiben, kann eine Kombination aus Eigenmitteln und Finanzierung sinnvoller sein.
Umgekehrt sollten Sie prüfen, ob es wirtschaftlich sinnvoll ist, größere liquide Rücklagen vollständig unangetastet zu lassen und stattdessen den gesamten Renovierungsbetrag zu finanzieren. Auch hier kommt es letztlich auf die Finanzierungskosten und die notwendige Liquiditätsreserve an.
Ein Kredit ermöglicht Ihnen die Finanzierung einer Renovierung, auch wenn Sie mehr eigenes Kapital für Notfälle zurückhalten möchten. Unterschiedliche Handlungsmöglichkeiten sollten jedoch gründlich abgewogen werden.
5. Sollten Sie sofort finanzieren, teilweise finanzieren oder erst Kapital ansparen?
Grundsätzlich lässt sich die Entscheidung in drei verschiedene Vorgehensweisen unterteilen:
Sofort finanzieren: Kann eine notwendige Reparatur nicht sinnvoll aufgeschoben werden und drohen bei Verzögerung weitere Schäden oder erhöhte Kosten, kann eine Finanzierung trotz der damit verbundenen Kreditkosten sinnvoll sein. Voraussetzung ist, dass die monatliche Belastung dauerhaft tragbar bleibt.
Teilweise finanzieren: Sind Eigenmittel vorhanden, aber würde deren vollständiger Einsatz die finanzielle Reserve zu stark reduzieren, kann eine Kombination aus eigenen Mitteln und Kredit infrage kommen. Dadurch lässt sich die Kreditsumme reduzieren, ohne sämtliche Liquidität aufzubrauchen.
Erst ansparen: Geht es um eine aufschiebbare Schönheits- oder Komfortmaßnahme und drohen durch das Warten keine Folgekosten, spricht häufig mehr dafür, zunächst weiter zu sparen und die zusätzlichen Finanzierungskosten zu vermeiden.
Vor einer Kreditentscheidung sollten deshalb die Dringlichkeit der Maßnahme, vorhandene Eigenmittel, notwendige Rücklagen sowie Kreditsumme, Monatsrate, Laufzeit und Gesamtkosten gemeinsam betrachtet werden. Ein Renovierungskredit kann eine sinnvolle Lösung sein, aber vor allem dann, wenn die Kosten des Wartens schwerer wiegen als die Kosten der Finanzierung.
Bildnachweise: Adobe Stock/AA+W, Adobe Stock/Ivan, Adobe Stock/Studio Romantic (chronologisch bzw. nach der Reihenfolge der im Kaufratgeber verwendeten Bilder sortiert)





Helfen Sie anderen Lesern von heimwerker.de und hinterlassen Sie den ersten Kommentar zum Thema Renovieren trotz knapper Rücklagen: Wann ein Kredit sinnvoll sein kann.